
1500万颗之后,地平线想卖的不只是芯片
 来源:猎云网
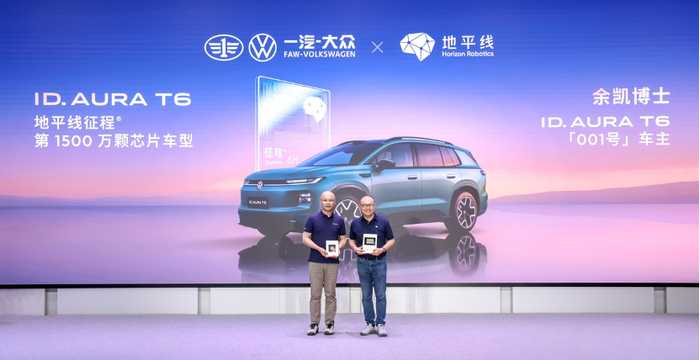
9月15日,上海临港,地平线创始人兼CEO余凯博士宣布第1500万颗征程®芯片将搭载在一汽-大众ID. AURA T6上,并从一汽-大众王胜利手里接过这台车的钥匙,成为001号车主。王胜利给这个时刻配了三个第一:搭载市占率第一的芯片、首款搭载征程6H的车型,以及这位在8月28日预售现场就下定的001号车主。
余凯买下自己客户的第一台车,这件事值得琢磨和品味。这不是简单的捧场,而是一次双向背书,大众用第1500万颗的位置给中国芯片做认证,余凯用自己的订单给这台车做背书。
三个第一与一个001号车主
现场的每个环节都在传递同一件事,中国智驾芯片第一次有了可以量化的产业地位。三个第一分别对应市场地位、技术首发和用户身份,覆盖面很完整。
余凯的个人故事给这场仪式加了一层私人注脚。他说大学和中学时满大街跑的都是大众,那时是穷学生买不起;后来到美国工作,人生第一辆车就是大众。他在现场的说法是,冥冥之中不是原地打转,而是螺旋上升。
更有意思的是他选车的理由。他提到今年上半年有580多款车型,不乏互相致敬的产品,但看到T6会觉得大众的设计元素回来了,没有分明的棱角,属于社区、属于你。这句话点出了合资品牌当下最稀缺的资产,长久以来建立起的信任感。在行业里普遍都在座舱内下功夫,加屏幕加冰箱的市场里,认得出、不出错,本身就是一种能力。
这台ID. AURA T6预售价13.59万到16.99万元,9月20日正式上市。一家芯片公司的高光时刻被安放在一台十几万的家用车上,这个组合本身就是地平线的自我定位。1500万颗是量,001号车主是叙事,高科技产业公司学会做叙事,说明这个行业已经过了只拼参数的阶段。
大众的分量在供应链而不在销量
这是全球汽车供应链第一次出现反向渗透。过去的链条是欧美Tier1到全球车企,现在第一次出现中国芯片到全球顶级Tier1再到全球车企的路径,地平线已与博世、安斯泰莫、电装、欧摩威等展开合作。
合资品牌长期被贴上智能化不行的标签。以大众为代表的传统合资车企,首次将国产高阶智驾大算力芯片纳入量产供应链体系,这个动作的信号意义大于订单意义。
大众的验证体系是出了名的严苛。T6在上市前完成了61个城市超过45万公里的智驾道路实测、三轮整车验证,以及一汽-大众坚持的两冬两夏极端环境测试。合作深度同样值得关注,双方的合资公司酷睿程主导开发T6的智驾系统,从产品定义、体验调校到整车验证全链路协同,2025年11月还官宣由酷睿程自主设计研发C7H智驾芯片。
自第三季度起,大众在华7款全新电动化车型将陆续搭载征程6系列芯片和HSD模型量产上市。通过大众的验证体系,地平线拿到了一张全球供应链的通行证。但通行证只证明你够格进考场,不证明你能考第一。
平价的大众和平权的智驾
地平线最锋利的一刀,是把城区NOA从更高价格带车型专属变成十几万车的标配。ID. AURA T6首发征程6H,配酷睿程方案,支持车位到车位的无断点行驶、3公里跨楼层记忆泊车和200米循迹倒车。
更极端的是上汽大众ID.ERA 5S,11万多的轿车,单颗征程6M、不带激光雷达,却展现出城区NOA能力。本月还有一台10万价位的燃油SUV搭载单颗征程6M上市。
余凯在现场的说法是,今天所有搭载地平线征程系列芯片加HSD软件的车型,智驾体验不会输于30万以上的车。他的方法论也是独特的,地平线不做低质量降本,不为了降本把芯片低价卖,而是用中等算力通过软硬件联合优化,做出别人用几百T算力才能做到的性能。他管这叫外卷,通过技术拓边界,而不是靠降价内卷。
从Wintel到AA,地平线真正想卖的是标准
余凯把地平线的商业模式讲得很清楚,一直有两种。
一种是Wintel模式,直接卖芯片和软件,适合八成以整合供应商为主的主机厂。另一种是AA模式,也就是Arm加Android式的IP授权,适合想自己掌握核心能力去自研的车企。1500万颗的出货主要来自第一种,第二种正在打造。酷睿程自研C7H芯片、大众在算法和软件层面的授权延续,都是AA模式的落地案例。
一个关键数据是,地平线95%的出货通过合作伙伴完成。它做的是技术赋能者,不是工程服务赋能者。余凯的原话是,要做最硬的科技,最柔软的商业生态。他还有一句更直白的话,地平线从来不觉得自己是颠覆者,我们是同行者,要把朋友搞得多多的。
关于自研派与供应商派的争论,他的回答很圆滑也很清醒。终局是八成的主机厂跟供应商合作,两成的塔尖车厂垂直自研,而每个主机厂都觉得自己是那两成。他类比PC周期与移动周期,产业早期垂直自研占先机,走到中后期专业分工更有效率。
AA模式的高明之处在于不与主机厂的自研冲动正面冲突。代价是短期收入确认慢、对生态伙伴依赖重,而且IP授权这门生意的护城河,最终取决于你定义的标准有没有人跟。
规模是背书,但天花板在更远的地方
增速曲线很好看,但要拆开看是低阶在放量还是高阶在突破。出货节奏上,100万套到500万套用了三年,500万到1000万缩短到15个月,1000万到1500万只用12个月,还在加速。
规模带来的量是可以被拆开的,800万辆车每天搭载征程芯片在路上行驶,累计真实道路行驶里程超千亿公里,中国每三台带智能辅助驾驶的汽车就有一台用地平线的方案。份额上,自主品牌ADAS芯片份额已突破50%,约为第二名的两倍;2026年上半年全阶智驾市场份额31.94%,英伟达为29.38%;城区NOA芯片份额从不到18%升至22.82%,跃居第二。
余凯的核心论点是,规模是对安全可靠最好的背书,每一颗在路上跑的芯片都是一次真实场景的验证。这也是他把1500万颗讲成资产而不是库存的原因。
但清醒的话也要讲。低阶ADAS的放量比高阶NOA快得多,而真正决定天花板的城区NOA市场,目前第二的份额与第一名还有明显差距,余凯自己的说法是明年做第一,这是一个还没有兑现的目标。另一条线是行业正在高度收敛,他判断最后全世界做自动驾驶核心技术的供应商不会超过两三家,就像手机基带收敛到高通和联发科。智驾人才向具身领域流动,在他看来不是坏事,说明这个行业已经过了早期混战阶段。
那道关于钱和时间的算术题
财务上有三条曲线同时在往上走。2026年上半年客户合同收入20.55亿元,同比增长32.9%;毛利13.56亿元,毛利率维持66%;账面利润37.84亿元,同比扭亏为盈,去年同期亏损52.33亿元。
而研发还在加码,有机构预计2026和2027年研发支出不低于50亿元,盈亏平衡点可能推迟到2028年。
资本市场的态度是另一回事。有机构给出12个月目标价,对应接近两倍的上行空间,反过来说就是当前股价已经从高点大幅回落。余凯的回应是不热闹是好事,可以冷静做事。
时间尺度也是个问题。海外在手订单已锁定2000万辆,要三到五年才能交付完。他对海外的判断很务实,短期海外消费者主要需求是ADAS,高阶智驾的需求恐怕要五年以后,这需要耐心,也需要现金流。
下一站的铺排已经展开,舱驾融合芯片星空10月量产,征程7研发顺利,HSD保持两到三个月一个版本的迭代。他的长期预测是三年走向百分之百Hands Off,五年Eyes Off,十年Minds Off。
所以地平线现在的状态是,收入向上、研发投入向上、亏损也向上。这不是坏消息,它说明这家公司还在爬坡而不是收成。
余凯被问到1500万颗之后高不高兴,他说高兴了两秒钟就翻篇了,因为更挑战的一定在后面。
1500万颗只是入场券,标准才是护城河
9月15日这一天,余凯从客户手里接过了一台装着自己造的芯片的车。第1500万颗征程芯片落在ID. AURA T6上,大众用这个位置给了中国芯片一张全球供应链的通行证,而地平线用001号车主的身份回赠了一份信任。
规模已经被证明可以换来最挑剔客户的认可,智驾平权正在从口号变成10万级车型真实体验,而Wintel加AA的双轨模式让地平线在自研浪潮里找到了不与客户争的位置。
未来,地平线要证明标准的成色,IP授权和生态合作能做多大,取决于有多少车企愿意在你的标准上建自己的东西,而不是你卖了多少颗芯片。
余凯说他关心的不是超越谁,是成为谁。这句话放在1500万颗的节点上很合适,因为规模这个目标已经完成了,而标准这件事才刚刚开始。地平线用十一年跑完了从第一颗到市场份额第一的路,下一段路的难度不在于跑得多快,在于有多少人愿意沿着你划的线跑。

